\24時間OK/
\平日9-16時 土日祝9-18時/
\無料、お気軽に!/
こんにちは、ランゲージ・ラボラトリーの小池です。
先日の現役「明治大学生」の講演&質問会で、意外と皆さん気にされているんだなと感じたのが大学のお金の話。
どれぐらいお金がかかるのか、どうやって貯めるのか、そんな話をまとめます。
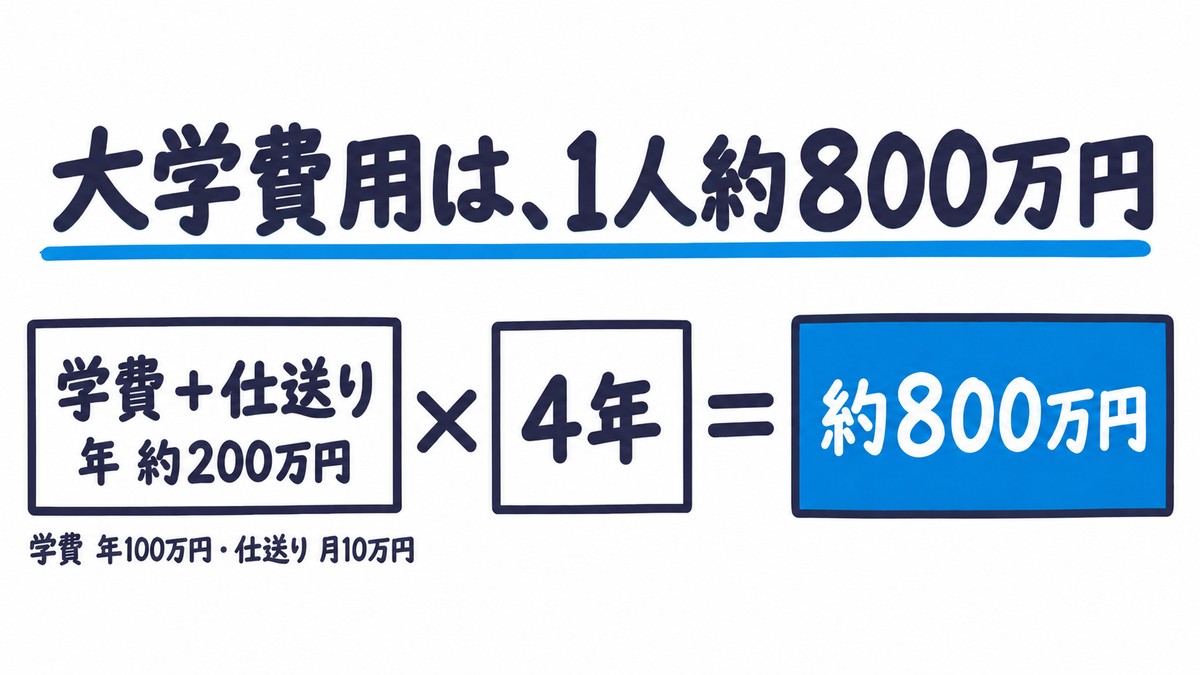
細かい数字は覚えられないので、だいたい年間100万円の学費と、月10万円の仕送り(年120万円)。あわせて年約200万円あればいいと考えます。つまり4年間で800万円。大学費用は800万円。とってもアバウトな数字ですが、だいたいそんなものです。
(概算なので差額がでると思うのですが、それは月々の収入から足したり、奨学金で調整します。ちなみに無利子の奨学金を借りる方法の記事も書きました。)
一人800万円!
前もって貯めるとしたら相当な金額ですね^^;
我が家は3兄弟なので、3人×800万円=2400万円!
鼻血がでます。
実際には、兄弟3人で少し広めのマンションを借りて家賃を節約するから仕送りをへらすなど、人数が多いことで節約する手法もあると思いますが、ここではそれは考えずにいきます。
お金を貯めるには原理原則があるようで、貯める分を先によけておき、余ったお金で生活をする。これに尽きるようです。
お金をよけておくのによくある手は、
です。ぼくもやっています。
でも、銀行口座や、学資保険では金利がほとんどつきません。(手堅いんですけどね。)18年間という時間を味方にしたいので、ジュニアNISAで投資信託も買ったほうがよさそうです。
※ジュニアNISAは2023年で終わりました。2027年1月からは、0歳からNISAが使えます(下で説明します)。
複利の力でお金を増やすということなんですけど、下の図をご覧ください。(複利の力をちゃんと理解したい方は、ナニワ金融道か、闇金ウシジマくんを読みましょう!)
800万円貯めるのに、月いくら投資信託を積み立てればいいか計算しました。

(積み立てのシミュレーションはこちらでできます。)
年利5%で運用できると仮定すると、月2.3万円の積み立てでいいんです。
意外と安くないですか?

800万円の内訳は、500万円積み立てて、利息が300万円つくことになります。
「えっ!500万円しか払っていないのに、300万円も増えるの〜?」
そう、それが複利の力。
ただ、本当に年利5%で運用できるかはわかりません。
市場に左右されるので、10%超えることもありますし、もちろんマイナスになることもあります。
リスクがあることを、理解しておいてください。
銀行預金で、800万円を貯めようとすると・・・
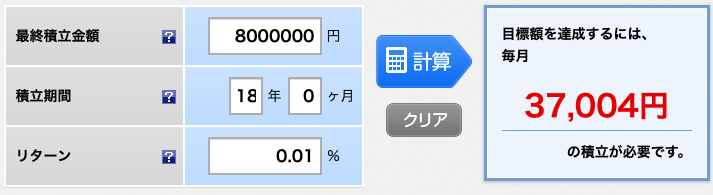
毎月3.7万円、必要になります。
それに対して、投資信託で貯めようとすると、
毎月2.2万円、必要です。
差額は1.5万円。
結構違いますよね。
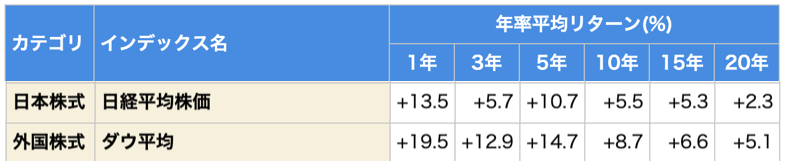
外国株式の投資信託なら、過去20年間の平均リターンは5.1%です。
(日本株でも、2.3%あります。)
未来のことはだれにも予測ができませんが、過去を見ると5%というのは可能性がありそうです。
教育は投資、お金を効果的に使ってお子さんのスキルを高める。とっても素敵なことなんですが、金銭的に余裕がないと大変。まずはお金の守備力を高めることで、投資資金をつくりましょう!
積み立てのお金は、毎月決まって出ていくお金(固定費)を見直すとつくれます。我が家でやっているのは、次の4つです。
学資保険の返戻率は110%程度。18年運用しているのに、わずか10%しか増えません。もしも投資信託で、年利5%で18年運用できたら実質利率は60%になります。
それなのになぜ学資保険に年5万円入っているかというと、保険に入ると節税できる枠(生命保険料控除)を使えなくてもったいないので、枠を使うために最低限で入っています。
保険でそなえるより、投資信託をつみたてていきお金を増やしていくことが備えになると思っています。
この記事を書いた2019年の、我が家の配分です。
「運用成績が悪くて、金額が少なくなっちゃったらゴメンね。後はアルバイト、奨学金でなんとかしてね、というスタンスでいます。」
ちなみに、この配分はけっこう攻めの配分です。
リスク資産(投資信託など)と、非リスク資産(現金、国債など)の割合は 1:1 ぐらいが無難だとは思います。
参考までに僕は、現金による貯金:投資信託=1:1ぐらいにしています。
投資関係の本は30~40冊ぐらい読んだと思いますが、言っていることは概ね同じです。
子ども自身にお金のことを教える話は「小学1年生の子どもに、金融教育をしてみた話」に書きました。株主優待をやめた話も、そちらにあります。
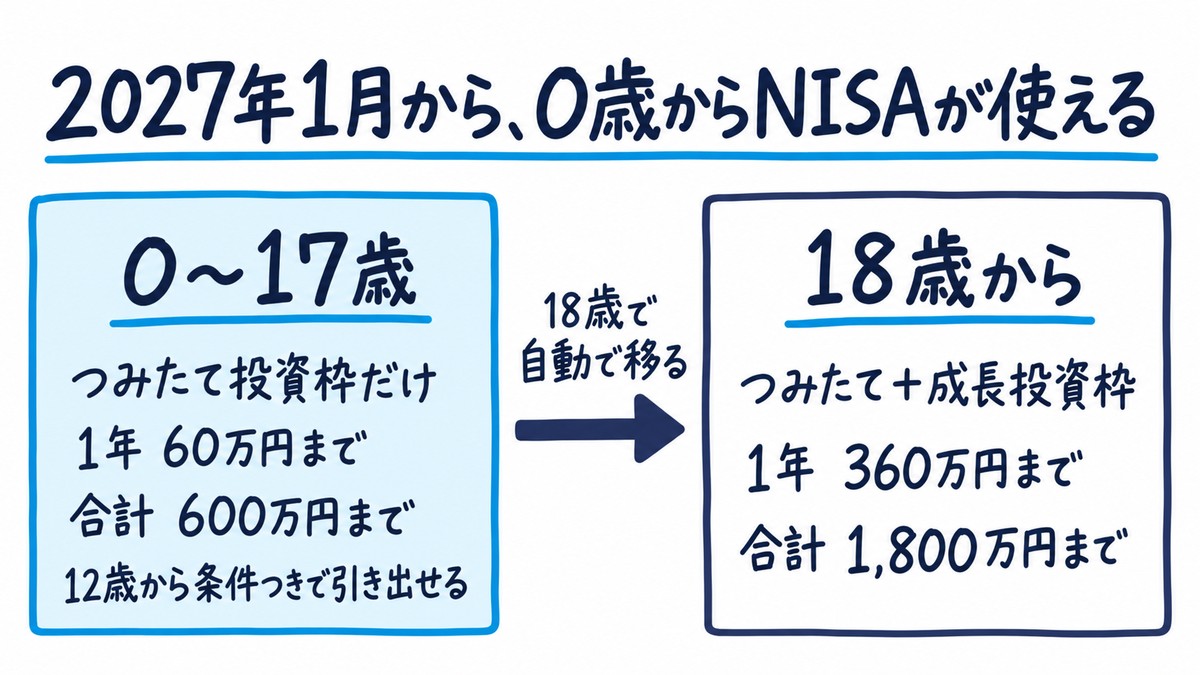
ジュニアNISAは2023年で終わりました。かわりに2027年1月から、NISAの「つみたて投資枠」の年齢の決まりがなくなり、0歳から17歳の子どももNISAの口座を開けるようになります。大人のNISAとは決まりがかなり違います。
出典:日本証券業協会「0歳からNISA口座が開設できるようになります!」(2026年9月)。2026年10月7日に確認。
リスクあることを理解して余裕資金で、投資信託は購入しましょう。また投資は自己判断で。
奨学金には、給付型、貸与型があります。
貸与型は、貸し付けです。いずれ返す必要があります。
給付型は、もらうことができます。
勉強ができると、お金がもらえちゃうのです。
当塾の卒業生で、早稲田大学に進学し、給付型の奨学金をもらっている子がいました。
毎年50万円だったと思うのですが、4年間もらったとすると200万円!
すごいですよね。
もちろん情報収集をしたり、作文を書いたり、と手間はかかりますし、保護者の所得がいくらまでという条件はあります。
お金の守備力を高めること、お金を生み出すために時間の守備力を高めることも重要です。
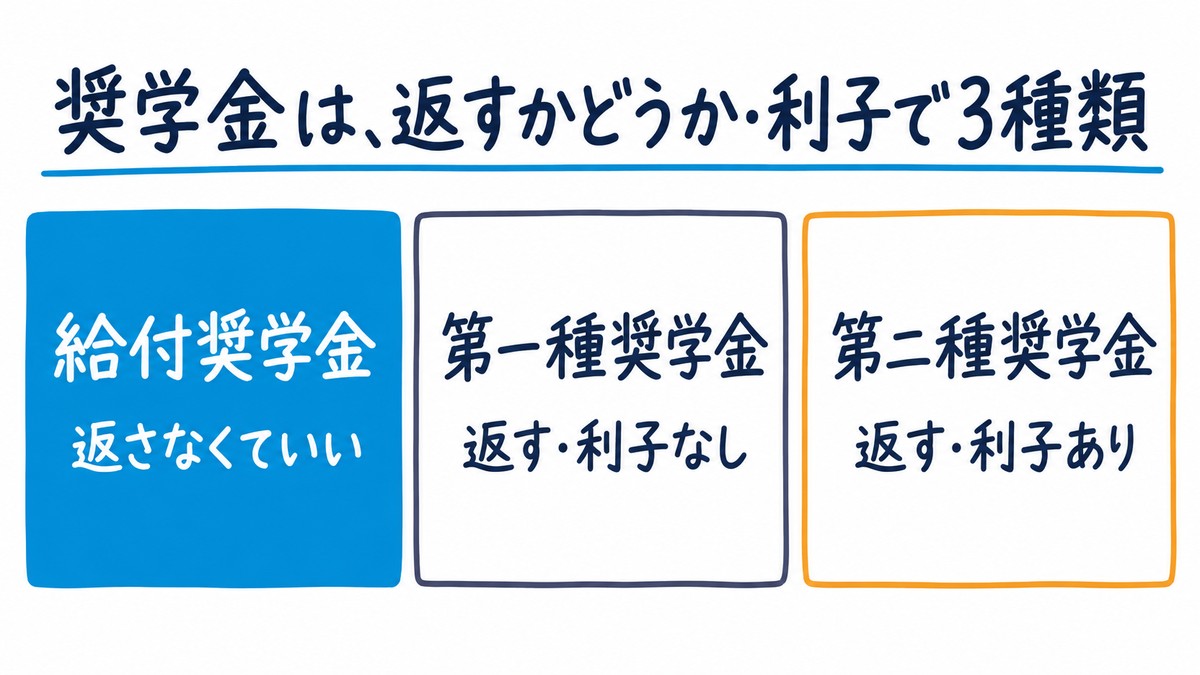
奨学金についてです。
日本学生支援機構の奨学金には、返さなくていい給付奨学金と、返す貸与奨学金があります。貸与奨学金は、利子の付かない第一種と、利子の付く第二種の2つです。
出典:日本学生支援機構「貸与奨学金」「給付奨学金(返済不要)」のページ。2026年10月7日に確認。
櫻井翔くんの「先に生まれただけの僕」というドラマで、奨学金は借金。だからこわいという描写がありました。
確かに月3万円借りたとして、年36万円。4年で144万円。
まあまあの借金を背負うことになります。
有利子だと、複利がマイナスに働くので、利子が膨らみます。無利子で借りましょう。
ただ、奨学金大手の育英会だと、無利子の条件があったり、倍率が高かったりで、なかなか大変です。
そこで無利子の奨学金を高確度で借りられる裏ワザをご紹介します。
(お金の守備力を高めて、奨学金を借りなくてもすむ状況を作れるのが理想ですよ!)
館山市、南房総市など、市の奨学金を借りることです。
認知度が低いため、なんと無競争、無条件で借りられます。
「10件の枠があるが、応募が6件。なので、全員に貸し出します。(館山市職員の方)」
ただ2017年ごろの情報なので、今後どう変化していくかはわかりません。
僕は、白浜町から月3万円の奨学金を借りました。4年で144万円でした。
社会人になって、1年半で完済することができました。
僕が就職したリクルートは、月給30万円。毎月10万円以上の貯金ができました。
さらに冬のボーナスが60万円(入社1年目なので、少なめでした。)
入社2年目の夏のボーナスが100万円前後。
奨学金って意外とあっさり返せるんだな、という印象でした。
ちなみに、月給の高いリクルートですが、同期を見ていると飲み代にほとんど使ってしまって貯金がほぼなし、という人もたくさんいたように思います。
仕事はハードで、ストレスがたまる、周りも高収入なので生活レベルが高い(恵比寿に住んで一人暮らしなのに家賃10万円超えとか)ということで、入ってきたお金を結構使う雰囲気はありました。
楽しくて自分のためになるお金の使い方はいいですが、みんながそうしているからとあまり考えずに浪費するのはどうかな?と思います。
お金の守備力を磨いておくことが重要なんだなと、振り返って再確認しました。